

Lagatar Desk
भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति 7 अक्टूबर को अपनी द्विमासिक समीक्षा करेगी. बाजार और अर्थशास्त्रियों का अनुमान है कि आरबीआई रेपो रेट 5.25 प्रतिशत से 25 आधार अंक बढ़ाकर 5.50 प्रतिशत कर सकता है. अगर ऐसा होता है, तो फरवरी 2023 के बाद यह पहला मौका होगा, जब रेपो रेट बढ़ेगा. आरबीआई गवर्नर संजय मल्होत्रा के नेतृत्व में यह समिति तीन दिन की बैठक के बाद निर्णय घोषित करेगी. फैसला चाहे यथास्थिति का हो या वृद्धि का, बैंकों से लोन लेकर घर या गाड़ी खरीदने वालों के लिए सवाल एक ही है, वह यह कि ईएमआई पर इसका असर कितना पड़ेगा.
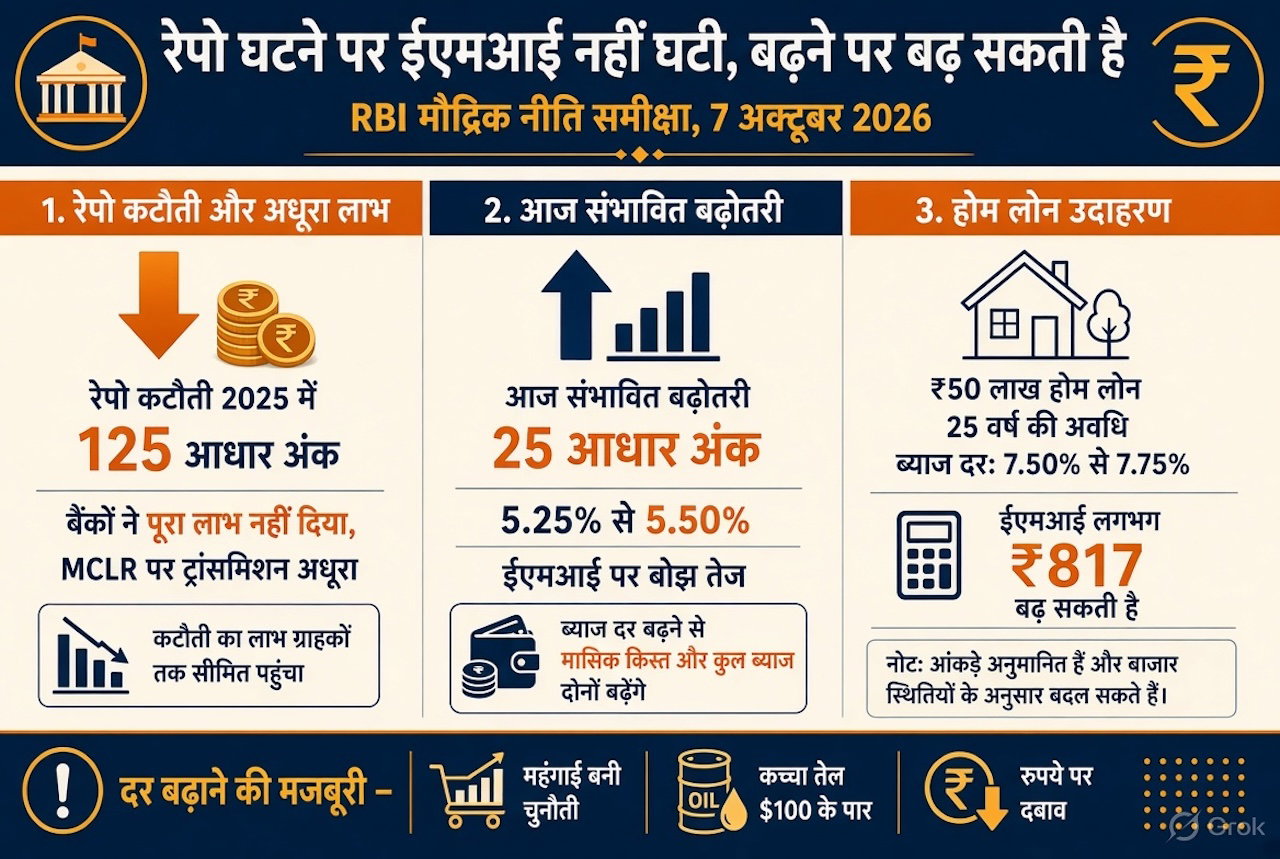
उल्लेखनीय है कि 2025 में RBI ने चार चरणों में रेपो रेट कुल 125 आधार अंक घटाया था. उसके बाद अगस्त तक लगातार बैठकों में दर 5.25 प्रतिशत पर स्थिर रखी गई. कटौती का मकसद कर्जदारों को लाभ देना था. लोगों के हाथ में पैसे की बचत कराना था. लेकिन लोन लेने वालों को उतना लाभ नहीं मिला, जितनी उम्मीद थी. क्योंकि बैंकों ने ब्याज दर कम ही नहीं किया.
रेपो रेट बढ़ने पर कितना पड़ेगा असर.
बाहरी बेंचमार्क (EBLR) से जुड़े नए फ्लोटिंग लोन पर ट्रांसमिशन अपेक्षाकृत पूरा रहा, क्योंकि नियम के मुताबिक रेपो बदलते ही रीसेट डेट पर दर अपने आप समायोजित होती है. समस्या पुराने और MCLR आधारित ऋणों में रही. RBI के अपने आंकड़ों के मुताबिक, कटौती चक्र में एक वर्षीय MCLR की औसत कमी करीब 30 आधार अंक तक सिमट गई, जबकि नीतिगत कटौती 125 आधार अंक की थी.
नए लोन पर औसत कर्ज दर में भी पूरी कटौती बैंकों ने नहीं की. बैंकों ने जमा दरें अपेक्षाकृत धीरे घटाईं, स्प्रेड बनाए रखा और कई मामलों में लाभ कर्जदार तक पूरा नहीं पहुंचा. नतीजा यह रहा कि ईएमआई में जो राहत मिलनी चाहिए थी, लोगों को नहीं मिली.
अब यह उलटा होने की आशंका है, और यहां असमानता और तीखी दिखती है. पहले भी ऐसा होता रहा है. बैंक ब्याज दर बढ़ाने में उतना देर नहीं करते, जितने घटाने में. रेपो से सीधे जुड़े लोन पर 25 आधार अंक की बढ़ोतरी कुछ महीनों के रीसेट में ईएमआई में जुड़ सकती है. यानी लोगों को ज्यादा ईएमआई देना पड़ेगा.
उदाहरण के तौर पर, 50 लाख रुपये का 25 वर्ष का होम लोन यदि 7.50 प्रतिशत पर चल रहा हो, तो ईएमआई लगभग 36,950 रुपये प्रति माह है. दर 7.75 प्रतिशत होने पर यह करीब 37,766 रुपये हो जायेगा. यानी हर महीने लगभग 817 रुपये ज्यादा देने होंगे. पूरी अवधि में ब्याज का बोझ करीब 2.45 लाख रुपये बढ़ जायेगा,
ब्याज दर बढ़ाने की चर्चा आरबीआई की मजबूरी है, ऐसा विशेषज्ञों का मानना है. इसकी वजह अगस्त में खुदरा महँगाई दर 4.82 प्रतिशत पर पहुंचना है, जो जनवरी के 2.74 प्रतिशत से काफी ऊपर है और लगातार तीसरे महीने RBI के 4 प्रतिशत के लक्ष्य से अधिक है.
खाने-पीने चीजों में महंगाई दर करीब 6 प्रतिशत के आसपास है. क्रूड ऑयल 100 डॉलर प्रति बैरल के पार है, जिससे महंगाई का जोखिम बढ़ा है. रुपये पर दबाव बना हुआ है और वैश्विक केंद्रीय बैंकों अमेरिकी फेडरल रिजर्व, यूरोपीय केंद्रीय बैंक और बैंक ऑफ जापान ने सितंबर में कर्ज पर ब्याज दरें बढ़ाई हैं.
अल नीनो (कम बारिश व सूखा की स्थिति) और मानसून की अनिश्चितता खाद्य कीमतों को और अस्थिर कर सकती है. ऐसी स्थिति में महंगाई को 2 से 6 प्रतिशत के दायरे में रखना जरूरी हो जाता है.


